

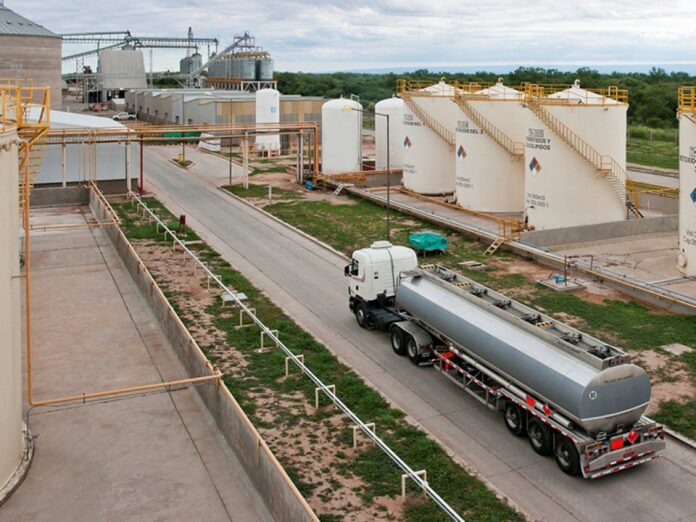
El 17 de septiembre, con 41 votos a favor y 25 en contra, el Senado dio media sanción a un nuevo marco regulatorio de biocombustibles, que reemplazaría a la Ley 27.640 y pasa a Diputados para su tratamiento. Los porcentajes ocuparon casi todo el debate. El biodiésel arranca en 7,5% y sube al 10% a los doce meses de la sanción. El bioetanol pasa del 12% al 15% en el mismo plazo. Se discutió quién produce, quién compra y a qué precio. Pero se discutió poco para qué sirve un mandato de corte. Es decir, que función puede cumplir: una política climática y de transición energética, una política de respaldo a la agroindustria, una herramienta de amortiguación de precios o una defensa del empleo pyme. El debate rara vez las ordenó. Tampoco profundizó en como promover las nuevas inversiones en el sector para expandir la producción de los llamados combustibles de sustitución directa. Ni hablar de seguridad energética y ecológica como el siguiente paso en la reducción de riesgos, es decir, adaptar nuestras cadenas de suministro a la nueva realidad climática y geopolítica.
Qué votó el Senado
El texto deroga la Ley 27.640 y su reglamentación, vigente desde 2021. Esa ley regula cantidades y precios a través de la autoridad de aplicación. El proyecto elimina el precio máximo y toma como referencia el valor exportable. La modificación establece que el bioetanol pase del 12% al 15%, mientras que el biodiésel aumentará del 7% al 10%. Los nuevos cortes comenzarán a regir un año después de que la ley sea sancionada. Fija una transición para el mercado de biodiésel hasta el 1° de enero de 2036. Abre de forma gradual el mercado interno a las grandes plantas integradas. Prevé, además, un piso de participación para las pymes no integradas. Ninguna elaboradora puede superar el 20% del volumen anual comercializado dentro del corte obligatorio. El proyecto también permitiría importar biocombustibles para mezclas superiores al corte obligatorio o ante faltantes de oferta, y habilita a las provincias a ampliar los porcentajes.
Un mandato que hoy funciona como amortiguador
En aceite de soja, según el INDEC, Argentina embarcó en los primeros cinco meses de la campaña 2025/26 un récord de 3,03 millones de toneladas. La demanda excepcional de India empujó esa cifra. Al mismo tiempo, dos de sus principales competidores en el mercado mundial de aceite sacan del mercado global su producto para destinarlo a sus programas nacionales de biodiésel. Brasil y Estados Unidos han venido elevando sostenidamente su mandato de mezcla obligatoria de biodiésel en el diésel fósil (hacia el 15% o más). Entre ambos representan el 40% de la producción total y el 44% del consumo total. Actualmente, según la USDA, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, en Brasil esa cifra asciende al 64%
Argentina controla cerca del 60% del aceite de soja de aproximadamente los 15 millones de toneladas que se comercializan en el mundo. El corte obligatorio argentino necesario para producir biodiesel, absorbe apenas unas 700 mil toneladas de aceite de soja. Aun así, el precio FOB del aceite argentino se sostuvo por encima de los 1.100 dólares por tonelada durante buena parte de 2026. Fue la segunda cotización más alta para la época del año desde el pico de 2022, cuando estalló la guerra entre Rusia y Ucrania, según la Bolsa de Comercio de Rosario.
El balance de YPF del primer trimestre de 2026 muestra que las compras de biocombustibles aumentaron 21% respecto del último trimestre de 2025. Las impulsó un salto del 33% en biodiésel: 22% en volumen y 8% en precio. La empresa lo explicó como “mayores niveles de aditivación”, tras una menor disponibilidad de biodiésel en el trimestre previo. Pero el dato es otro. Mientras las compras de biodiésel crecían 22% en volumen, las ventas de gasoil en el mercado interno caían 4,9%. Lo que el balance llama mayor aditivación fue, en los hechos, un aumento del corte real de biodiésel en el gasoil. Eso le permitió a YPF no importar gasoil justo cuando el mercado internacional de crudo estaba más tensionado por la escalada bélica en Medio Oriente.
A fines de marzo, el Gobierno desreguló de facto el mercado. Habilitó una mezcla voluntaria de hasta 20% de biodiésel en gasoil, 12,5 puntos por encima del corte obligatorio, apenas antes de que cerrara el trimestre. En abril, pese a la suba internacional del aceite de soja (insumo base del biodiésel argentino), con una resolución oficial de la Secretaría de Energía, redujo en un 7,5% el precio de referencia del biocombustible para el corte obligatorio, fijándolo en $1.547 por litro. Los negocios bajo el nuevo esquema se hicieron, según la propia fuente del balance, con precios por debajo del valor de referencia, que entonces era de 1.547 pesos por litro. Eso mejoró directamente el margen de la petrolera estatal. El EBITDA del trimestre fue de 1.594 millones de dólares: 24% más que el trimestre anterior y 28% más que un año atrás. Esto parece confirmar empíricamente lo que dice la politóloga canadiense Kate Neville en su libro “Fueling Resistance: The High Stakes of Biofuel Governance and Politics”, sobre los instrumentos regulatorios y los cupos de biocombustibles, los cuales son utilizados frecuentemente por los Estados no solo con fines de mitigación ambiental, sino como dispositivos de contención macroeconómica, gestión de divisas y reequilibrio de los estados financieros de las empresas energéticas dominantes.
“Los diputados tienen que elegir entre estancamiento y desarrollo federal sostenible”
El mapa de actores
El debate enfrenta a los actores en torno a porcentajes de corte y plazos de desregulación. Rara vez los enfrenta en torno a qué función se espera que cumpla el mandato: climática, de promoción agroindustrial, de estabilización macro, de inversión y empleo. Cada sector se mueve entre dos lógicas contrapuestas.
Quienes producen biodiésel
- CARBIO: a favor, pero reclama llevar el corte al 15%, como Brasil y como el bioetanol del proyecto.
- CEPREB: observaciones en línea con Santa Fe. Hasta 25 pymes en riesgo, unos 1.500 empleos y un mercado concentrado en seis multinacionales. Las plantas tienen una capacidad ociosa cercana al 75%.
- CIARA: a favor de abrir el mercado a las grandes exportadoras.
- CASFER: critica la asimetría. Se habla de libre competencia, pero el bioetanol tiene una protección que el biodiésel no tiene.
- Petroleras: no pueden computar para el corte obligatorio lo que producen en sus propias plantas. Sí pueden coprocesar materia prima no fósil en sus refinerías, con exenciones impositivas hasta 5% del combustible que comercializan.
Otros actores con silla en la discusión
- Liga de Provincias Bioenergéticas (Santa Fe, Córdoba, Entre Ríos, Tucumán y otras), con aval de la UIA en su propio proyecto.
- Cerealeras y azucareras
Actores que podrían haberse sumado
- Frigoríficos y recolectores de aceite usado. Son la materia prima del SAF y el HVO, y no tienen silla.
- Transporte de carga y estaciones de servicio (FADEEAC, cámaras de estaciones).
- Navieras y operadores de la Hidrovía. Son los clientes naturales de un B100 fluvial.
- Aerolíneas, ANAC e IATA. El dictamen incluye el SAF, pero no fija ningún mandato ni se alinea a algún objetivo de transición energética de IATA.
- Distribuidoras de gas y productores de biogás. El biometano queda habilitado para inyectarse en gasoductos.
- Sindicato aceitero y organizaciones ambientales.
Quienes producen bioetanol y proveen materia prima
- Centro Azucarero, Cámara de Bioetanol de Maíz, Maizar, Coninagro, BioPyme, IPAAT: respaldo explícito. Piden previsibilidad, inversión y economías regionales.
Son nueve posiciones y ninguna usa las emisiones como argumento, nadie habla de transición energética, ni de articular la oferta agrícola con la demanda automotriz y de transporte pesado/aéreo/marítimo. Más puntos de corte no soluciona la capacidad ociosa que hoy ronda el 75%. El problema de fondo no se arregla con el aumento en los puntos de mezcla, cuando otros países como Brasil, están planteando una evolución gradual desde el 14% (2024) hasta un techo del 20% (para 2030) autorizando además la comercialización del B100 (biodiésel puro) en el transporte marítimo y fluvial sin límite de mezcla. Se habla de competencia, precios, empleo, motores y logística pero no se discute con una visión de política industrial integrada que incluya un proceso de descarbonización por Ciclo de Vida. Podría pensarse en adoptar un cronograma plurianual vinculante de mezcla obligatoria, además, sería importante pensar en crear una categoría explícita de Diésel Renovable (HVO / 100% no fósil) diferenciada del co-procesamiento de baja proporción, estableciendo un porcentaje de corte progresivo exclusivo para este segmento o habilitando su comercialización pura (drop-in). En lo que respecta al Artículo 17 y 21: se podrían incluir incentivos fiscales provinciales y nacionales coordinados para estaciones de servicio que instalen surtidores de E85 o B20/B100 en flotas públicas y de transporte de cargas.
El mercado del SAF en Santa Fe: entre las lecciones de Brasil y el mandato de Europa
Santa Fe, en el epicentro
En aceite de soja, Argentina sigue siendo, como vimos, el primer exportador mundial. En harina, el liderazgo histórico de casi tres décadas está en disputa con Brasil. Brasil lo superó por primera vez en el primer cuatrimestre de 2026. En biodiésel el escenario es más débil. Argentina cayó al sexto puesto mundial en producción, con 1,8% de participación en 2024, desde el 7,8% de 2017. Sus exportaciones se desplomaron a un mínimo histórico de 89.000 toneladas entre enero y julio de 2026, siendo que en 2018 llegaban al 62%. Según un informe de la Secretaría de Agricultura, Ganadería y Pesca, el año pasado se produjeron en el país tan solo poco más de 970.000 toneladas de biodiésel. La capacidad instalada es de 3,9 millones. Santa Fe tiene 3,2 millones de toneladas anuales de capacidad instalada. Produjo 568.000 toneladas y exportó 200.000. Santa Fe, que supo concentrar el 89% de la producción nacional en 2010, hoy representa apenas un poco más de la mitad.
La provincia tiene además su propio marco. La Ley Provincial 14.010, sancionada en 2020, crea el Programa Provincial de Uso Sustentable de Biocombustibles. Su autoridad de aplicación es el Ministerio de Desarrollo Productivo. Busca el uso masivo de biodiésel, bioetanol y otros combustibles renovables, en estado puro o en el mayor nivel posible de mezcla con combustibles fósiles, en todo el territorio provincial. Incorpora a los sectores agropecuario, eléctrico y de transporte, entre otros.
Santa Fe es el epicentro de esta discusión. Es la principal provincia productora de biodiésel. Puede aprovechar el contexto creciente de descarbonización en el transporte, en especial el aéreo y el marítimo, para diversificar su economía. Tiene además ventajas estratégicas únicas en la logística de producción de biocombustibles. Son motivos suficientes para que la política de biocombustibles deje de pensarse solo sectorialmente y convendría tener resueltas algunas preguntas: como qué lógica debería cumplir un mandato de corte nacional. Esa disyuntiva es exactamente el tipo de decisión donde Santa Fe tiene argumentos para incidir, si lo logra articular institucionalmente en un objetivo explícito, estratégico, tanto climático como de promoción agroindustrial. La provincia concentra el activo productivo, el complejo oleaginoso más grande de Sudamérica y tiene además una función todavía sin explorar: el biodiésel para la Hidrovía como plataforma de descarbonización, poniendo los recursos también en el coprocesamiento en Biorrefinerías. Es decir, no solo como parte del corte con gasoil, sino como combustible para el transporte fluvial, en la misma arteria por la que sale la mayor parte del aceite, la harina y el biodiésel argentino y, por lo tanto, constituye un segmento con perfil de emisiones intensivo y pocas alternativas de descarbonización a corto plazo. Como antecedente cercano, encontramos que, en el Amazonas, AMAGGI realizó pruebas con biodiésel puro (B100) para barcazas y validó la viabilidad técnica del combustible sin mezcla en ese transporte de carga. El antecedente importa para la Hidrovía Paraná-Paraguay porque muestra que la barrera no es tecnológica sino de decisión de política.
Por María Elisa Brussa, Lic. en Relaciones Internacionales y especialista en comercio internacional, clima y financiamiento.
